存量挂牌 TOP|工业旅游景区
城市批量创建标杆:广西柳州(8 家 4A 工业景区,食品 + 汽车双产业驱动);河南安阳(钢铁、医药制造企业集中申报 3A / 4A)。
统计口径分为两类:① 国家级主题旅游示范基地(品牌认定);② 产业园区 / 厂区直接申报 3A、4A 的 A 级景区(资质挂牌,也是景区申报的核心业务)。
城市批量创建标杆:广西柳州(8 家 4A 工业景区,食品 + 汽车双产业驱动);河南安阳(钢铁、医药制造企业集中申报 3A / 4A)。
集中 浙江、四川、重庆,依托山地、漂流、滑雪、露营资源。
特点是"叠加":大多是原有景区增设体育业态,单独申报 A 级偏少;季节性强、营收波动大,申报意愿偏弱。
资源集中 云南、贵州、四川、广东、安徽,以温泉、中医药、森林康养为主。
特点是"重":重资产、重配套,用地与医疗资质门槛高,建设周期漫长,增量稳步但难以批量集中申报。
本质是附加业态 / 引流工具,依附工业、乡村、红色、博物馆景区落地。
结论:几乎没有项目单独以"研学"名义申报 A 级景区。
企业申报目标:品牌背书 · 研学渠道 · 政策补贴 · 闲置产业资产盘活。
两张图看清市场格局:工业旅游景区存量的省份梯队分布,以及四类新业态未来 A 级创建增速的相对排序。
| 景区类型 | 存量与口径 | 资源集中区域 | 申报难度 | 未来增量 |
|---|---|---|---|---|
| 工业旅游景区 | 有国家级示范基地认定 + 大量产业园区直接申报 3A / 4A(核心申报赛道) | 四川领先;辽宁、河南居前;黑龙江、河北、安徽第二梯队 | 中等|安全与用地是主要卡点 | ↑ 增速第一 |
| 体育旅游景区 | 国家级体育旅游示范基地 74 家;多为叠加业态 | 浙江、四川、重庆 | 偏高|依赖自然资源与季节 | → 平缓 |
| 康养旅游景区 | 无全国统一官方名录;以温泉 / 中医药 / 森林康养为主 | 云南、贵州、四川、广东、安徽 | 高|重资产、配套与资质门槛高 | ↑ 稳步增长 |
| 研学旅游 | 不属于独立 A 级品类,属附加业态 | 依附工业、乡村、红色景区与博物馆 | —|不单独申报 A 级 | ≈ 无新增 |
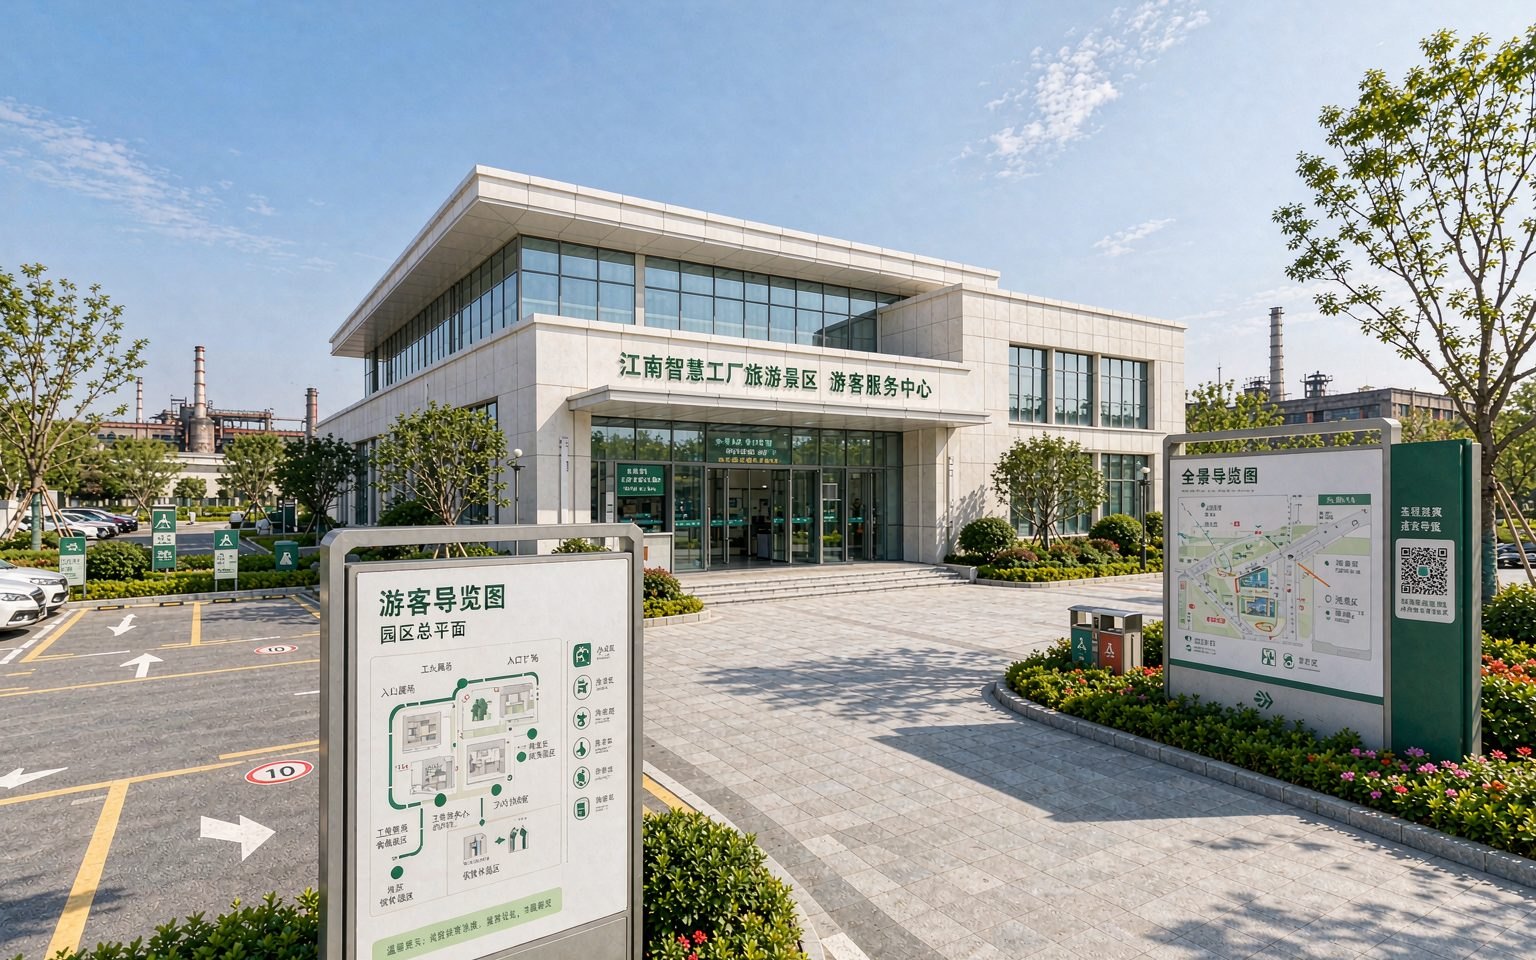
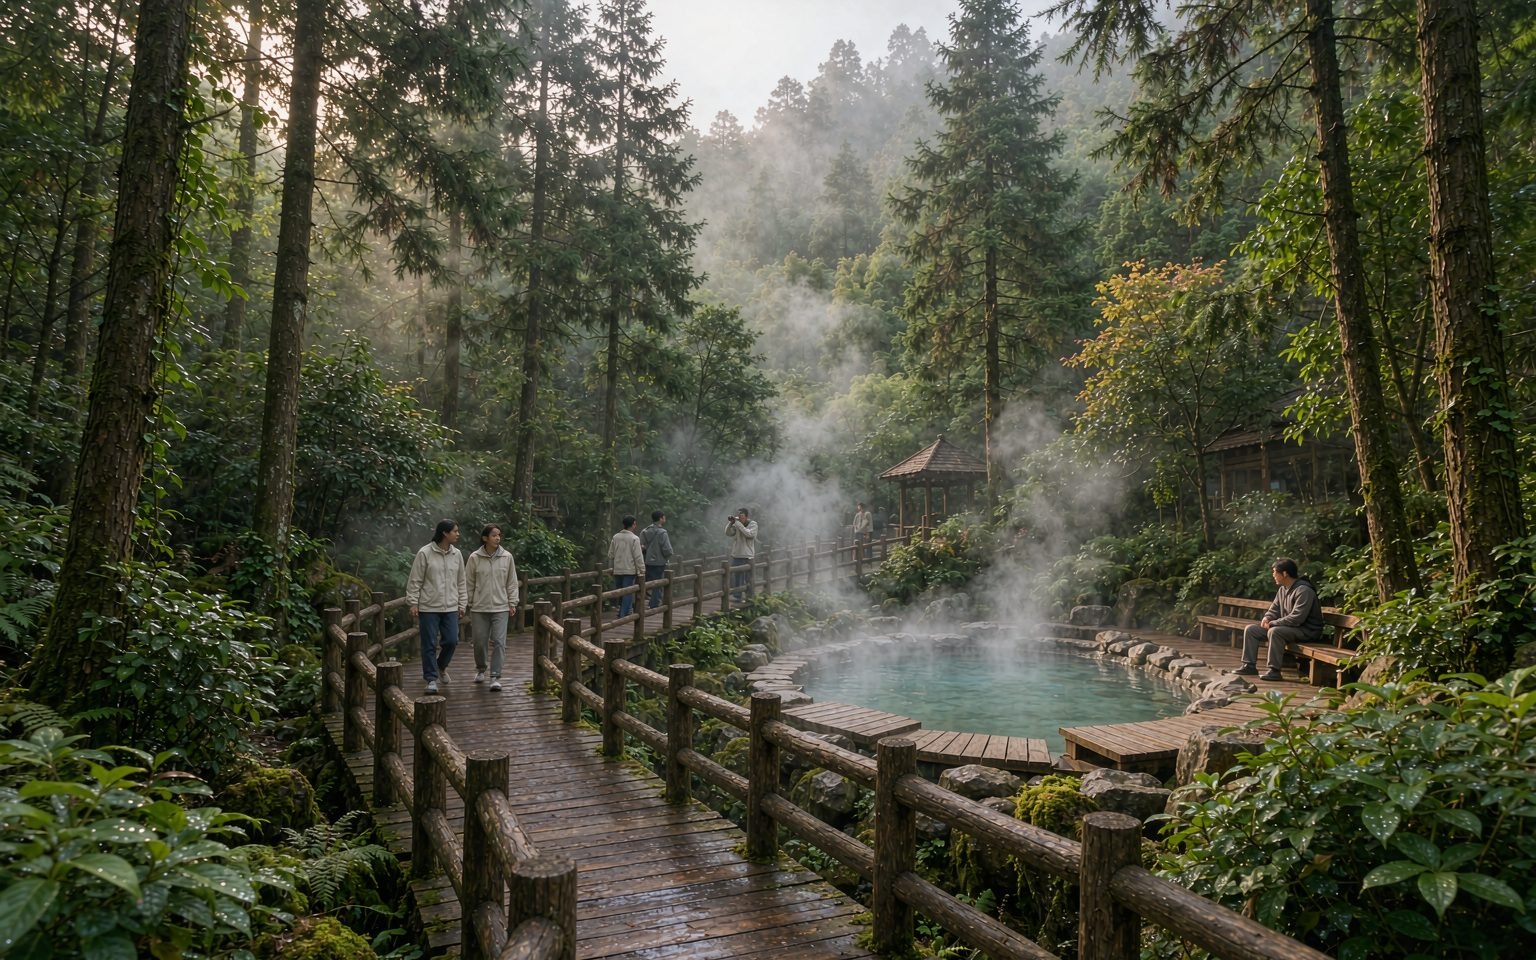
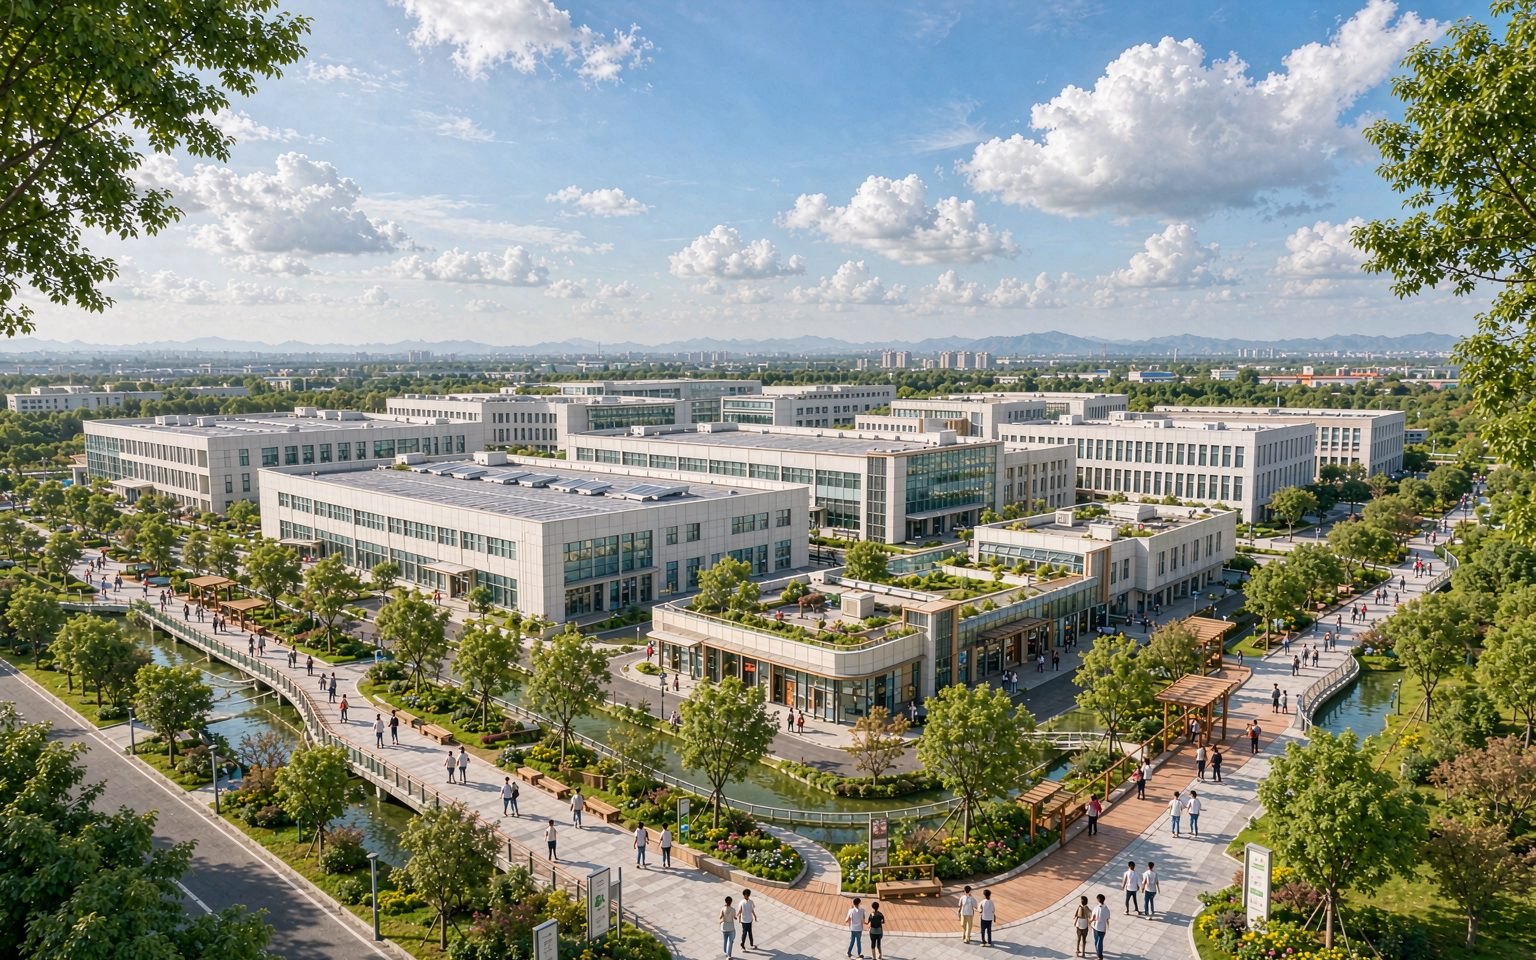
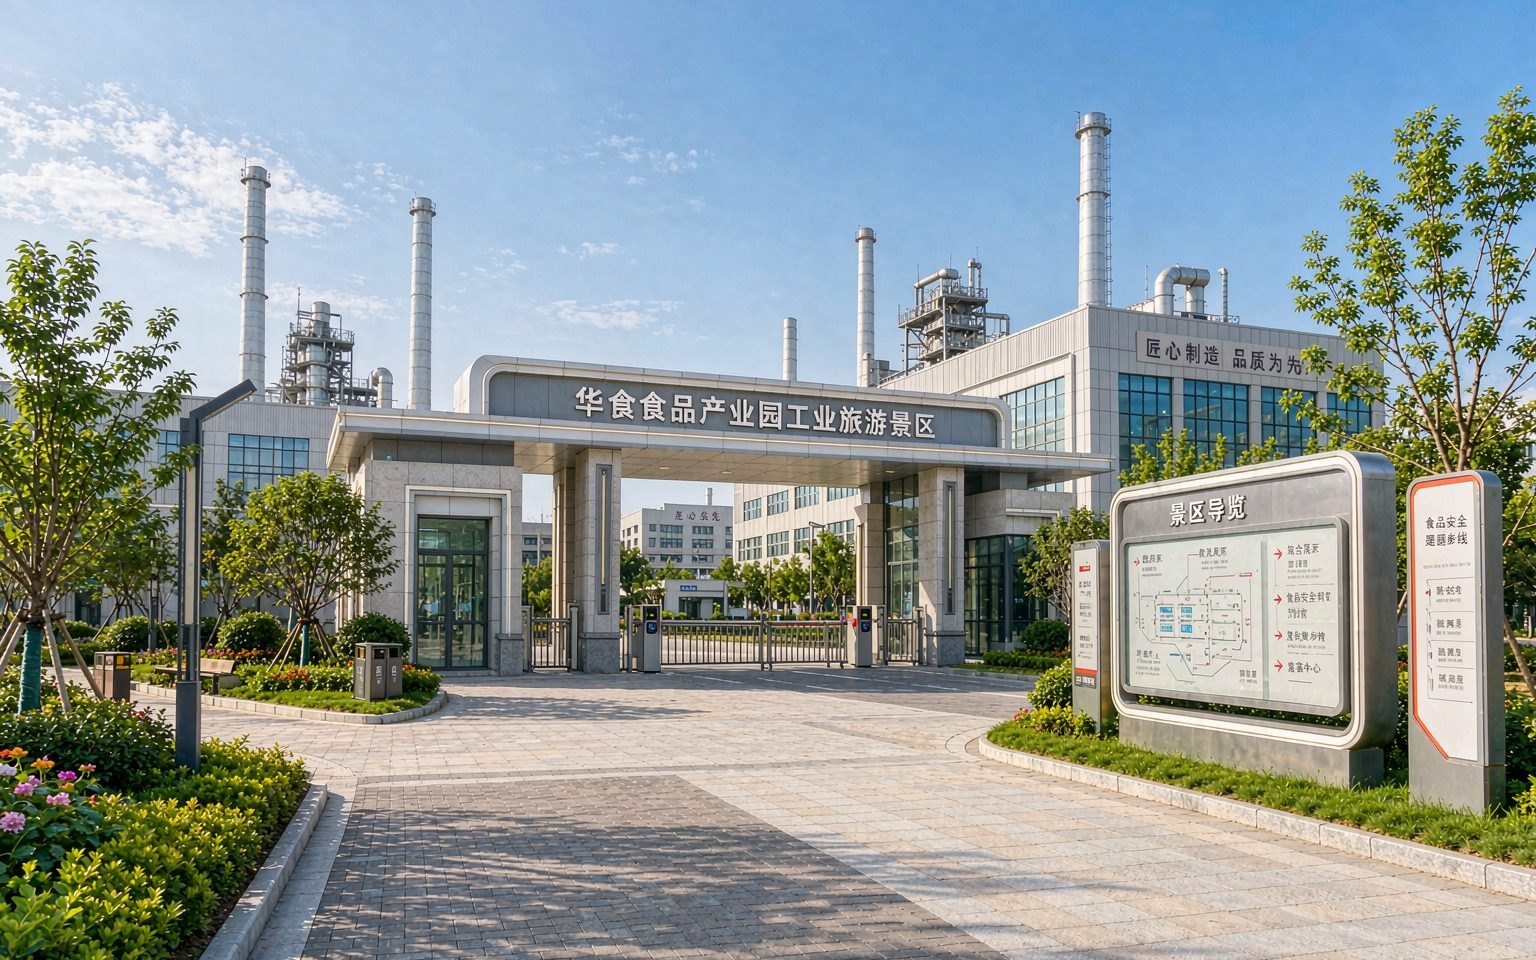
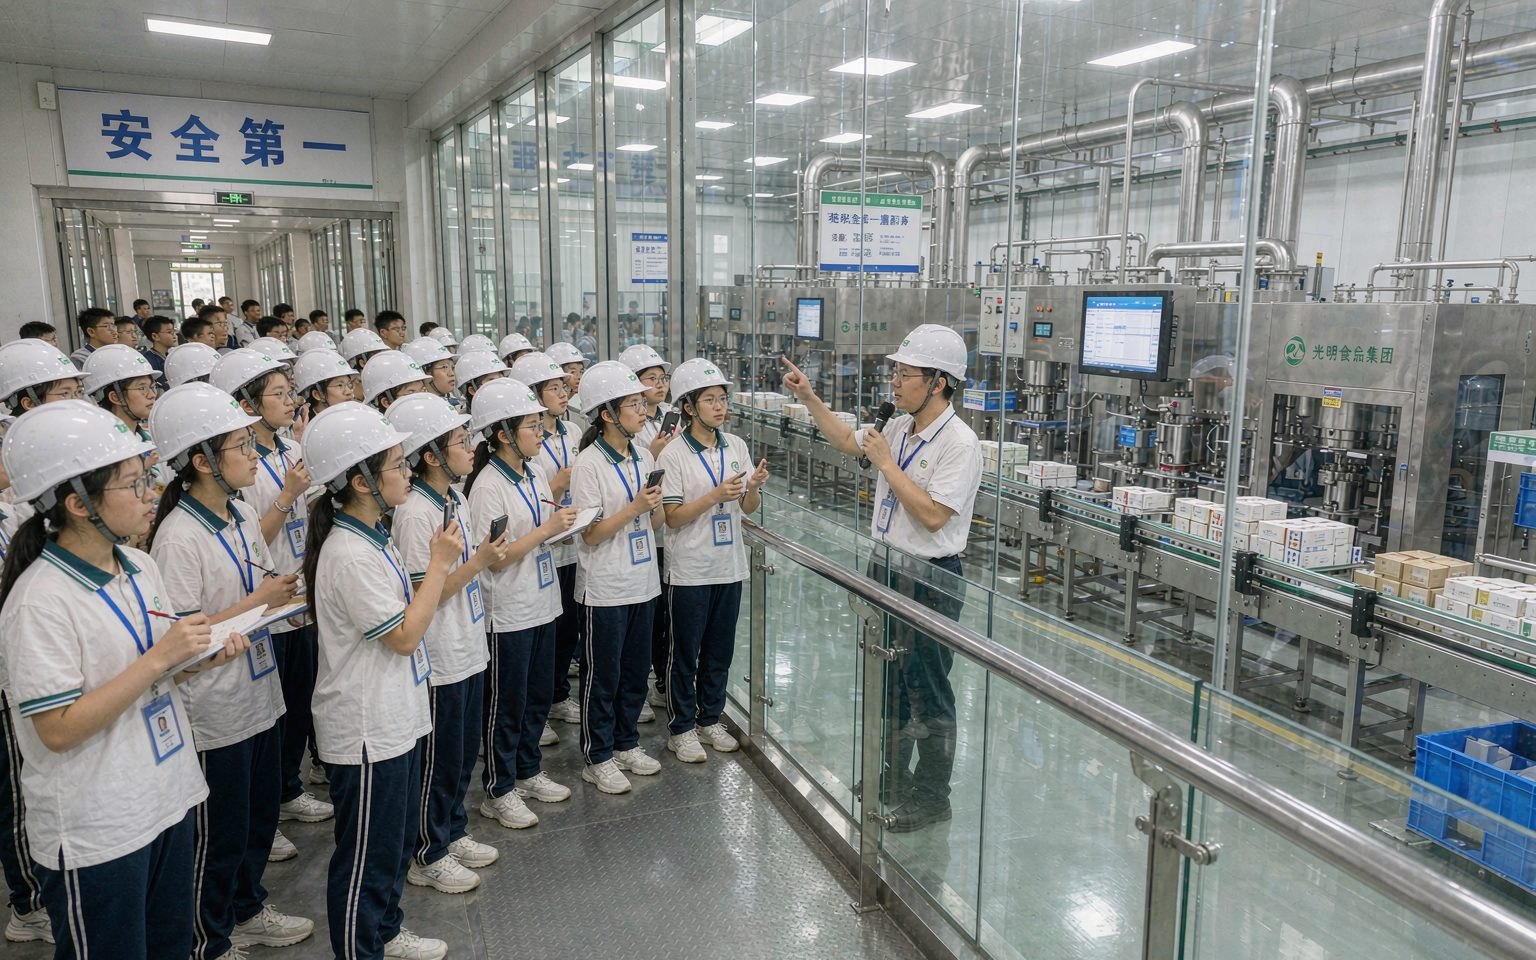
工业旅游园区、工厂研学游线、游客服务中心与标识系统、康养融合业态四类典型场景。当前配图为示意参考图,实际项目以现场实拍与文旅部门认定公告为准。
实体工厂、产业园区打造 A 级景区,不只是拿一块牌子。通过工业旅游改造,企业实现品牌升级、研学引流、产品销售,同步争取地方文旅扶持政策。
资料编撰 · 现场提升指导 · 申报标书编制。从自检卡点到材料成稿,按申报节点推进,把"能不能过"变成"怎么做得更稳"。