一、四类新业态景区存量盘点
A 级景区官方名录没有单独划分工业、体育、康养、研学景区的独立标签。因此统计口径分为两类:
① 国家级主题旅游示范基地(品牌认定,如"国家工业旅游示范基地""国家体育旅游示范基地")
② 产业园区 / 厂区直接申报 3A、4A 的 A 级景区(资质挂牌 —— 这才是景区申报业务的核心)
体育、康养、研学多属于叠加业态,同一个景区可以同时承载多种主题。
1. 工业旅游景区
工业旅游是当前企业申报 A 级最热门的赛道。
- 省份存量:四川全国领先,拥有大量国家级工业遗产、省级工业旅游示范基地与工业主题 4A 景区;河南企业申报积极性突出;辽宁依托重工业遗存,国家级示范基地数量位居前列;黑龙江、河北、安徽为第二梯队。
- 标杆城市 · 广西柳州:国内工厂申报 A 级标杆,8 家 4A 级工业景区,汽车 + 螺蛳粉食品双产业驱动,研学客流稳定。
- 标杆城市 · 河南安阳:钢铁、医药制造企业集中申报 3A / 4A,是实体企业主动拿景区资质的典型代表。
- 其他重点城市:大庆(石油遗产)、沈阳(航空冶金)、德阳 / 成都(装备制造)。
三大工业景区主流类型:食品加工(酒、乳业、特色食品)· 装备制造 · 矿山 / 工业遗产。
2. 体育旅游景区
全国国家级体育旅游示范基地合计 74 家,资源集中在山地、漂流、滑雪、露营资源丰富的区域,浙江、四川、重庆存量最多。
特点:资源依托自然山水,季节性强;极少单独新建项目申报 A 级,一般是在成熟景区内增设体育体验项目。 营收波动大,企业申报 A 级意愿偏弱,中长期增量平缓。
3. 康养旅游景区
暂无全国统一的康养景区名录,资源集中 云南、贵州、四川、广东、安徽,以温泉、中医药、森林康养为主。
特点:项目多为重资产,配套、用地、医疗相关资质门槛高,项目建设周期漫长。增量稳步增长, 但很难大批量集中申报 A 级。
4. 研学旅游
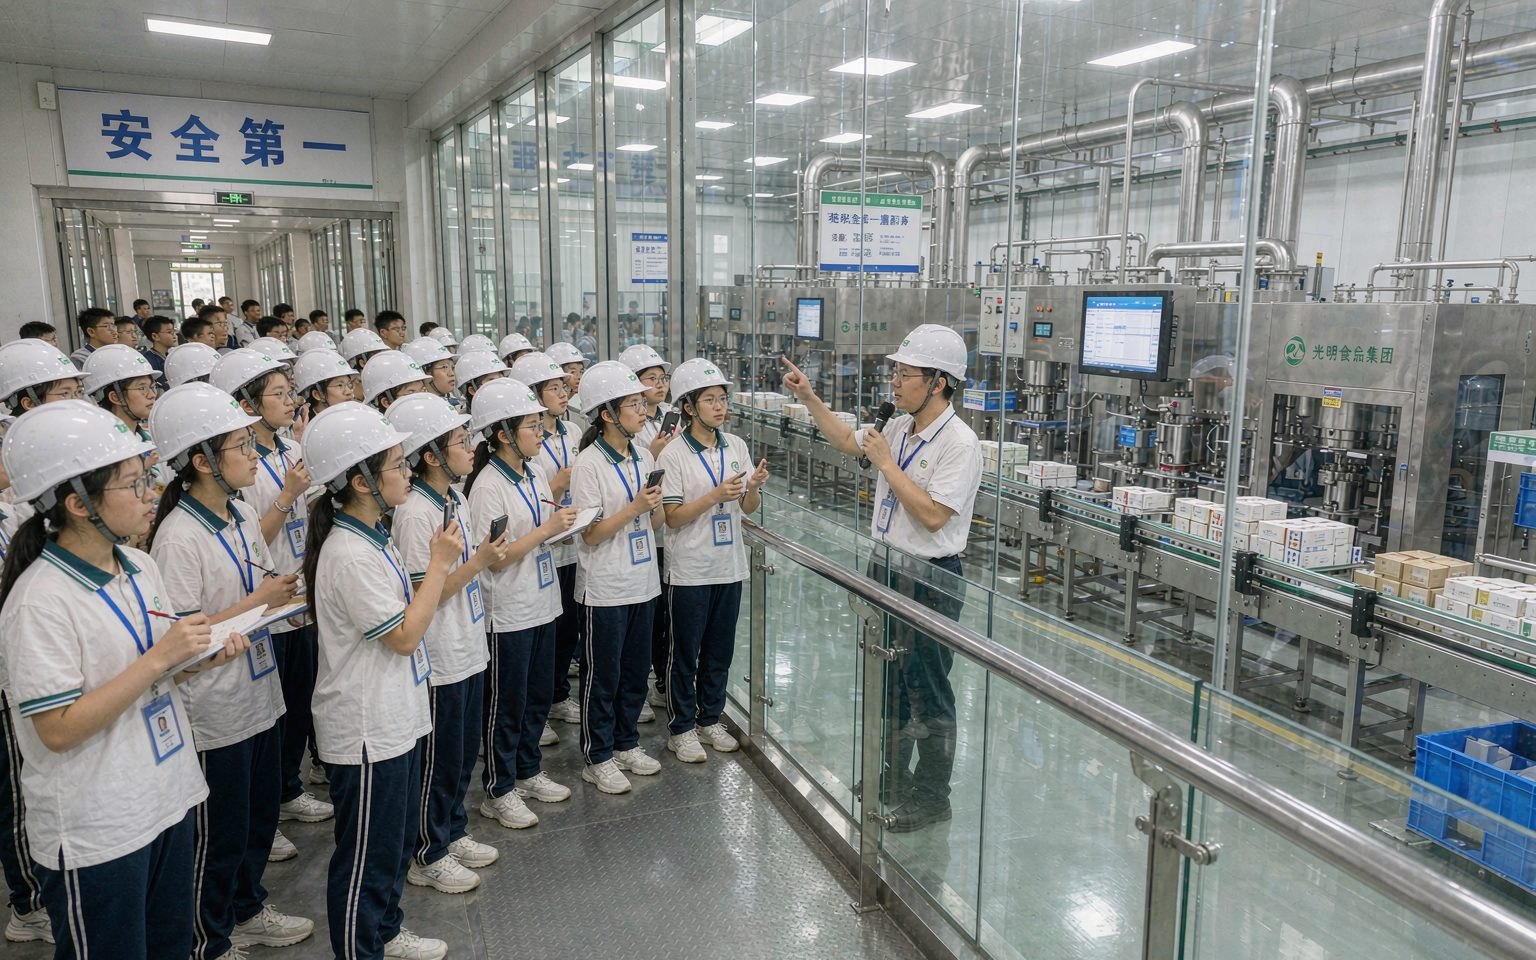
研学不是独立的 A 级景区类别,属于引流业态。工业景区、乡村景区、红色景区、博物馆都可以叠加研学课程。 几乎没有项目单独以研学名义申报 A 级景区。
二、市场需求洞察
1. 游客需求转变。从传统观光打卡,转向主题体验、科普教育、产业消费一体化。传统山水景区门票收入下滑,同质化竞争严重。
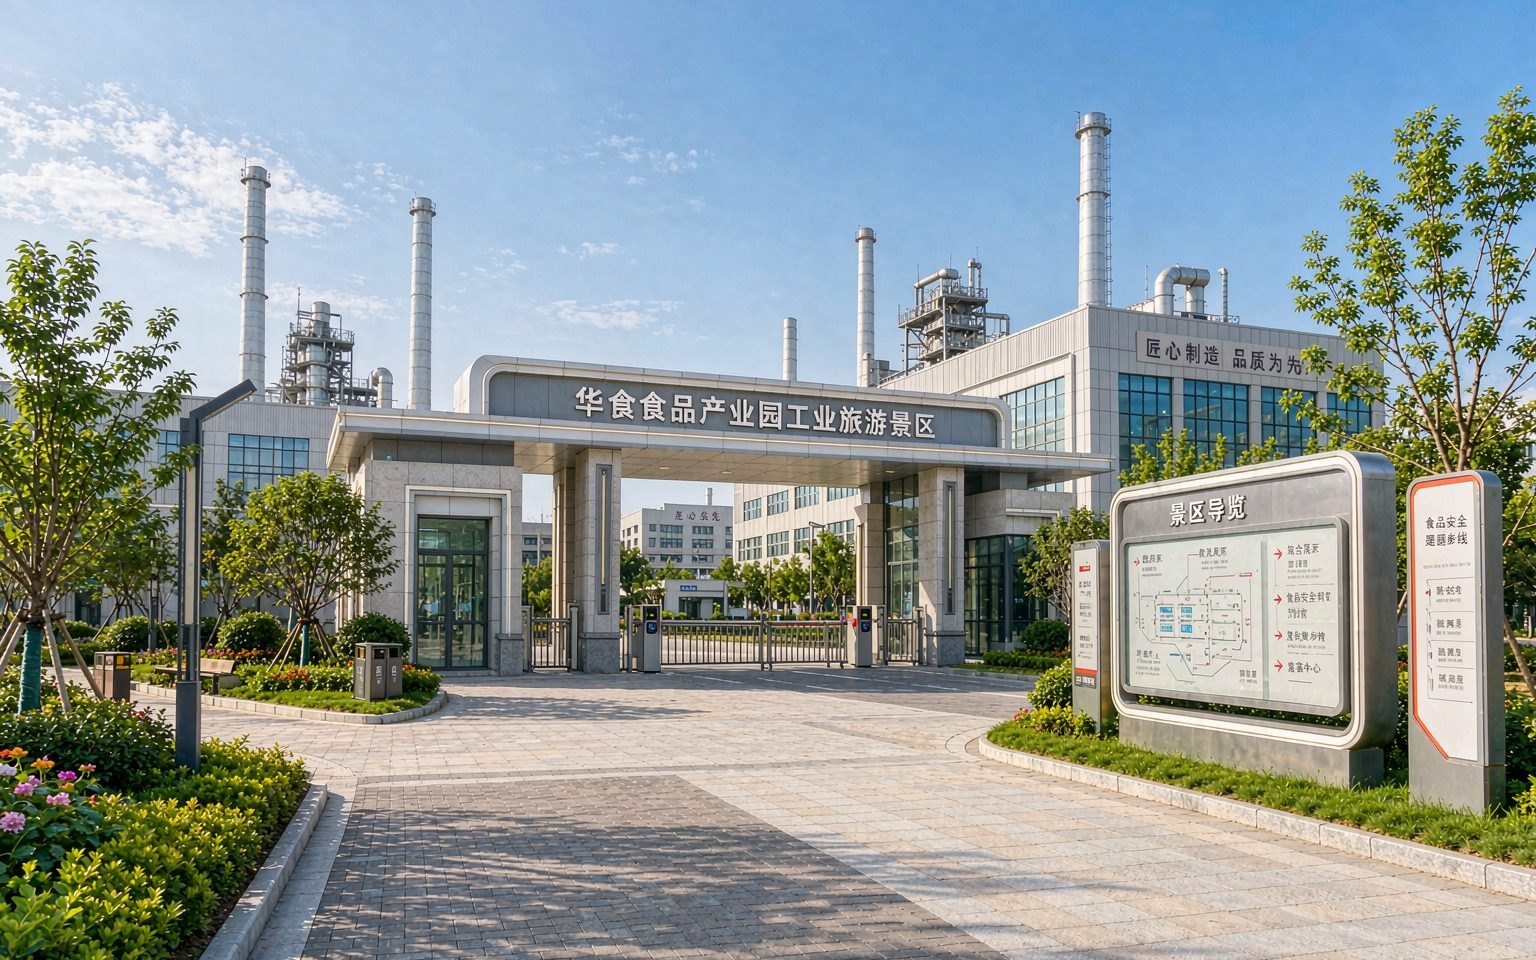
2. 商业模式差异。工业景区不靠门票盈利,核心价值在于企业品牌展示、政企接待、研学团队引流、产品现场销售, 商业闭环清晰,实体企业付费投入改造、申报 A 级的意愿更强。
3. 客户主体变迁。过去 A 级创建主体以地方城投、文旅公司为主;当下新增 3A 申报项目,主力客户转变为制造业企业:
- 行业分布:食品、酒业、生物医药、家居、新能源、新材料工厂
- 企业申报目标:品牌背书 · 研学渠道 · 政策补贴 · 闲置产业资产盘活
三、行业发展趋势预判
1. 增量赛道排序:工业旅游 A 级景区未来新增挂牌数量增速第一; 其次是康养 + 近郊休闲融合景区;体育旅游增量平缓;纯研学独立景区基本不会新增。
2. 未来重点开发区域:
- ① 传统工业转型省份:河南、河北、辽宁、山西、四川
- ② 轻工产业集群城市:广西柳州、贵州仁怀酱酒产区、山东食品产业带
- ③ 新兴赛道:新能源汽车、光伏等智能制造产业园,是下一代工业旅游创建主力
四、项目申报风险提示(给客户阅读)
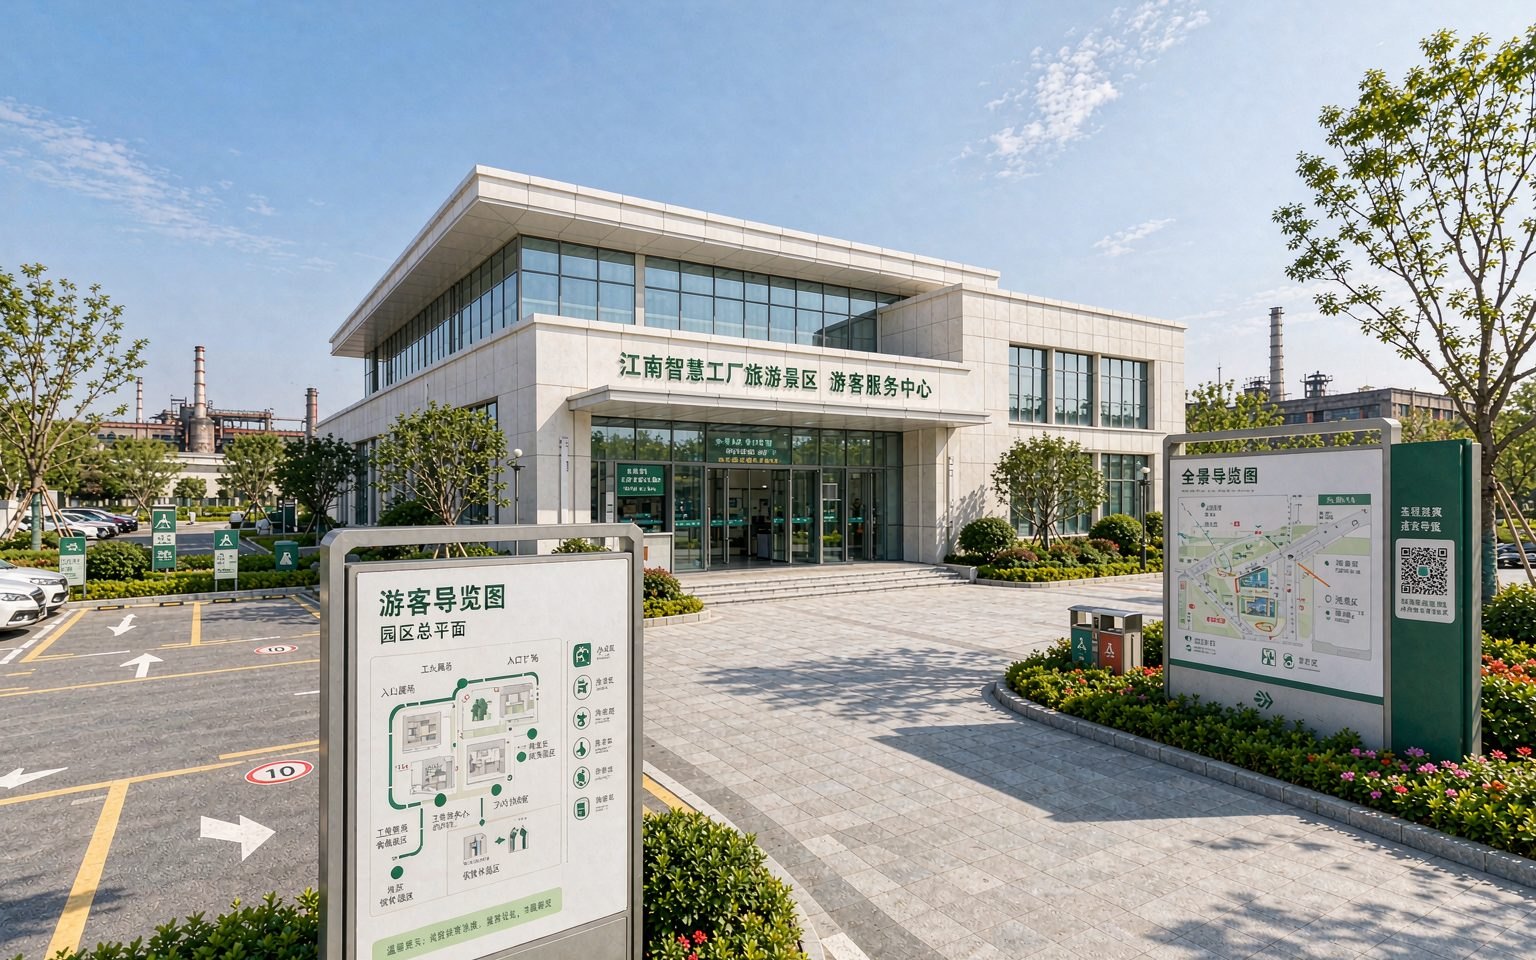
工业类景区申报 3A 常见难点:
① 生产区域安全管控要求高 —— 生产车间开放参观受限,游线与生产区需物理隔离;
② 土地用地性质约束 —— 游客中心、停车场、公共厕所等配套建设受限;
③ 产品同质化风险 —— 仅简单参观生产线,缺少体验项目、研学课程、文创产品,难以持续引流。
五、服务价值小结
实体工厂、产业园区打造 A 级景区,不只是拿一块牌子。通过工业旅游改造,企业实现品牌升级、研学引流、产品销售, 同步争取地方文旅扶持政策。
我们提供 3A 景区全流程申报顾问服务,含资料编撰、现场提升指导、申报标书编制。